5 indicateurs clés (KPI) à suivre pour piloter votre flotte automobile
Pourquoi suivre des KPI de flotte est indispensable
Piloter un parc automobile, c’est à la fois gérer les véhicules existants, leur entretien, leur renouvellement, suivre leurs consommations, préparer les missions des salariés en cherchant à rationaliser les itinéraires, s’occuper des sinistres, des assurances, des contrats de location, etc. Un ensemble de tâches considérable, dont la réalisation a un impact concret sur la santé financière de l’entreprise, la productivité des collaborateurs ou encore la maîtrise de son impact environnemental.
Pour répondre à ces enjeux, le choix d’indicateurs de gestion de flotte pertinents permet de mesurer objectivement la performance du parc, en identifiant les écarts entre les objectifs fixés et les résultats obtenus.
Le suivi régulier des KPI donne au responsable les clés pour :
- maîtriser les coûts en identifiant des dépenses inutiles ou excessives et donc les possibilités d’économies ;
- améliorer la productivité, en particulier en optimisant l’affectation et la disponibilité des véhicules ;
- renforcer la sécurité des conducteurs, en analysant les sinistres et en organisant une prévention ciblée des risques routiers ;
- réduire l’empreinte carbone de l’entreprise, en surveillant les consommations énergétiques et les émissions de CO₂ des véhicules ;
- anticiper les besoins : préparer le renouvellement des véhicules et adapter la taille du parc.
L’objectif est de passer d’une gestion essentiellement réactive à un pilotage anticipatif, reposant sur des données fiables.
Les 5 KPI à intégrer dans votre tableau de bord
KPI n° 1 : le TCO par véhicule. Maîtriser le coût réel de votre flotte
Le TCO (Total Cost of Ownership), soit le coût total de possession, est l’un des principaux indicateurs financiers de la gestion des coûts de la flotte.
Qu’est-ce que le TCO ?
Contrairement au prix d’achat ou au loyer mensuel, il prend en compte l’ensemble des dépenses liées à l’utilisation d’un véhicule pendant une période donnée. Le coût total de possession intègre deux types de coûts :
- 1 Les coûts directs du véhicule :
- le financement, les loyers et la dépréciation du véhicule ;
- les dépenses de carburant ou d’électricité selon le type de véhicule (thermique ou électrique) ;
- l’entretien, les pneumatiques et les réparations ;
- l’assurance et les taxes applicables ;
- les dépenses supplémentaires, notamment les coûts d’immobilisation lorsqu’ils sont évaluables.
- 2 Les coûts liés à la gestion de la flotte :
- temps de gestion interne du parc de véhicules ;
- ressources humaines dédiées ;
- formation des conducteurs ;
- matériels et outils logiciels utilisés pour la gestion de flotte.
Calcul du TCO
Calculer le TCO revient à agréger les postes de dépenses suivants : dépréciation du véhicule (prix d’achat — valeur à la revente) ou loyer + entretien et réparations + assurance et fiscalité + frais annexes + gestion administrative.
Le gestionnaire peut calculer le TCO par véhicule, ou le TCO global de la flotte, chaque indicateur permettant des analyses spécifiques. Suivre le TCO par véhicule permet en particulier d’identifier l’existence de modèles surconsommateurs d’énergie, de comparer les motorisations ou encore d’ajuster les modes de financement (achat, LLD ou LOA). C’est également un outil essentiel pour déterminer quels véhicules remplacer en priorité. Pour approfondir cette démarche, découvrez comment suivre le TCO avec un logiciel de gestion de flotte.
KPI n° 2 : le taux de sinistralité. Réduire les risques et les dépenses
Accidents de circulation, dommages de stationnement, bris de glace : les sinistres représentent un poste de dépenses important pour les flottes professionnelles. Le taux de sinistralité permet d’évaluer leur impact financier sur les contrats d’assurance. Plus précisément, il mesure le rapport entre :
- le coût des sinistres sur une année : indemnisations, réparations, frais ;
- le montant des primes d’assurance.
La formule précise du taux de sinistralité est : (Coût des sinistres pris en compte/Primes d’assurance correspondantes) × 100, exprimé en pourcentage. Si le taux ne dépasse pas 65 à 70 %, les sinistres n’ont généralement pas d’impact sur les primes. Par contre, au-delà de ce taux, l’assureur va augmenter les primes.
Pour un pilotage opérationnel, il est utile de différencier :
- la fréquence des accidents
- de leur gravité.
Cette distinction donne une vision plus précise du problème : peu d’accidents, mais aux dégâts lourds, ou des accrochages fréquents. Cela permet de :
- identifier d’éventuels collaborateurs à la conduite dangereuse ;
- repérer les véhicules et les situations particulièrement accidentogènes.
- renforcer les actions de prévention et d’écoconduite.
- distinguer les dépenses liées à l’usure normale de celles provoquées par les accidents.
- éventuellement réexaminer les conditions et les franchises d’assurance.
Le suivi du taux de sinistralité contribue ainsi à améliorer la sécurité des collaborateurs tout en limitant les dépenses de réparation et d’immobilisation.
KPI n° 3 : la consommation moyenne de carburant. Optimiser les coûts et l’empreinte carbone
Le suivi de la consommation moyenne de carburant constitue un indicateur essentiel pour maîtriser les dépenses énergétiques d’une flotte automobile. La consommation moyenne d’un véhicule thermique est le rapport du nombre de litres d’essence ou diesel consommés sur le nombre de kilomètres parcourus par véhicule, multiplié par 100. Cela donne un nombre de litres au kilomètre. Pour les véhicules électriques, le calcul s’effectue en kWh/100 km.
Un suivi précis et régulier des consommations est particulièrement utile pour :
- repérer les véhicules particulièrement énergivores qui mènent à une recherche des anomalies mécaniques afin d’y remédier ;
- identifier des comportements de conduite excessifs : freinages et accélérations brusques en particulier, et sensibiliser les conducteurs concernés à l’écoconduite.
- orienter les investissements vers des motorisations plus économes.
Cet indicateur contribue également à évaluer l’impact environnemental de la flotte. En rapprochant les consommations des facteurs d’émission appropriés, l’entreprise peut estimer ses émissions de CO₂ et mieux mener sa transition énergétique.
KPI n° 4 : le taux d’utilisation des véhicules. Optimiser la taille du parc
Un véhicule peu utilisé continue de générer des dépenses : financement, prime d’assurance, maintenance. D’autant qu’il se déprécie à la même allure qu’un véhicule beaucoup plus exploité… Le taux d’utilisation des véhicules permet alors d’identifier ces ressources sous-exploitées. Cet indicateur mesure la proportion du temps pendant laquelle un véhicule est effectivement utilisé par rapport au temps où il est disponible. Il se traduit par le rapport entre temps d’utilisation effective et temps de disponibilité théorique × 100.
Selon l’activité, ce KPI peut également être calculé en nombre de jours d’utilisation ou sur la base des missions réalisées. Grâce à lui, le gestionnaire du parc peut facilement :
- détecter les automobiles et utilitaires sous-exploités ;
- rééquilibrer les missions entre véhicules ;
- décider ou non de développer l’autopartage professionnel ;
- éventuellement, réajuster la taille de la flotte aux besoins réels.
Pour les entreprises multisites, comparer les taux d’utilisation entre établissements peut révéler d’importantes possibilités d’optimisation du parc automobile.
KPI n° 5 : le délai moyen de traitement des sinistres. Améliorer la disponibilité des véhicules
Le dernier indicateur concerne la rapidité avec laquelle l’entreprise traite les sinistres automobiles. De la déclaration initiale à la clôture du dossier, les retards administratifs peuvent prolonger les immobilisations, augmenter les coûts, décaler la prise en charge du sinistre par l’assureur et, finalement, perturber l’activité des collaborateurs. Ce délai moyen de traitement mesure le temps écoulé entre la survenue d’un accident et sa résolution, soit la date de clôture du dossier en interne. Si le délai est court (plus ou moins un mois), cela signifie que l’ensemble de la chaîne comprenant le gestionnaire de flotte, le réseau de réparateurs et l’assureur est réactif et fonctionne de manière optimale.
À l’inverse, un délai plus long sur la moyenne des sinistres d’une année doit alerter et inciter à trouver une solution à la perte d’argent consécutive :
- recourir à des solutions de déclaration rapide, sur le système numérique de l’entreprise ;
- établir des tableaux de bord spécialement consacrés aux réparations en dehors de l’entreprise ;
- réviser les contrats d’assurance si les retards leur sont imputables.
Tableau récapitulatif : les 5 KPI essentiels pour votre flotte automobile
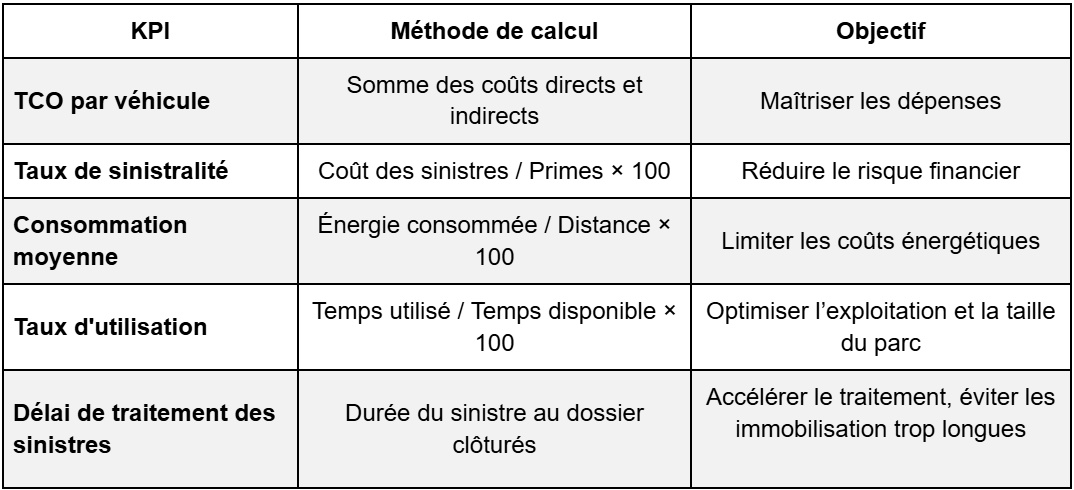
Ces cinq indicateurs de gestion de flotte doivent être suivis régulièrement et analysés conjointement. Leur combinaison permet d’obtenir une vision globale de la performance du parc automobile et des leviers d’action immédiats.
Transformez vos KPI en leviers de performance avec Avrios
Suivre ces KPIs pour votre flotte automobile est la garantie d’une maîtrise des coûts et la clé pour optimiser le parc. Il faut pour cela avoir à disposition des données fiables, actualisées et facilement exploitables. Un suivi manuel sur des tableaux Excel, par exemple, serait à la fois chronophage, source d’erreurs, et très complexe à mettre en œuvre dans la durée, compte tenu du nombre de paramètres à gérer au quotidien.
Avec Avrios, les gestionnaires peuvent centraliser leurs informations et ainsi bénéficier, de façon automatisée, d’une vision en temps réel des KPIs de chaque véhicule. Cette visibilité optimale sur les performances de leur parc est un atout majeur pour prendre les décisions pertinentes sur la gestion et le renouvellement de la flotte. Pour aller plus loin, découvrez les fonctionnalités de rapports et d'analyses d'Avrios et faites de vos données un véritable levier d'optimisation de votre flotte automobile.